2024年全球及中国软件服务外包行业分析报告
一、引言
软件服务外包作为全球信息技术产业分工深化的重要产物,已成为企业优化资源配置、降低运营成本、获取专业技术能力的关键手段。2024年,在人工智能技术加速渗透、地缘政治格局演变与数字化转型需求持续释放的多重因素交织下,全球及中国软件服务外包行业呈现出新的发展特征与竞争态势。本报告旨在系统梳理2024年全球及中国软件服务外包市场的规模、结构、竞争格局与核心趋势,为行业参与者与投资者提供决策参考。
二、全球软件服务外包市场概况
2.1 市场规模与增长
2024年,全球软件服务外包市场规模预计达到1.35万亿美元,同比增长约6.8%。尽管全球经济复苏乏力、部分发达国家IT预算增速放缓,但云计算迁移、网络安全建设、AI应用落地等刚性需求支撑了市场的稳健增长。从细分领域看,应用程序开发与维护外包占比约42%,基础设施管理与云服务外包占比31%,测试与质量保证外包占比12%,其余为业务流程外包(BPO)中的软件相关服务。
2.2 区域格局
从发包方看,北美地区仍是全球最大的软件外包需求来源,占比约48%,欧洲市场占比27%,亚太地区占比20%。从接包方看,印度继续稳居全球软件外包承接国首位,2024年软件服务出口额预计突破2000亿美元;东欧(波兰、罗马尼亚、乌克兰)凭借地理邻近与工程人才优势,在中西欧市场持续扩张;东南亚(越南、菲律宾)在成本敏感型项目中份额提升。值得注意的是,近岸外包(nearshoring)趋势在北美市场进一步强化,墨西哥与拉美地区承接美国软件外包的规模同比增长约15%。
2.3 关键趋势
AI重构交付模式:生成式AI辅助编程工具(如GitHub Copilot、CodeWhisperer)在头部外包企业中渗透率超过60%,显著提升编码效率,但也对低级重复性开发岗位形成替代压力。外包服务商正加速构建“AI+人工”混合交付能力,将价值主张从人力规模转向自动化与智能化水平。
安全与合规要求趋严:数据跨境流动监管(如欧盟《数据治理法案》、美国行政令14117)迫使外包企业在交付地点选择、数据隔离架构上增加投入,合规成本上升约10%-15%。
行业整合加速:2024年上半年,全球软件外包领域并购交易金额同比增长约22%,中型服务商通过并购补齐AI能力或区域覆盖,头部企业则通过收购专注垂直行业的小型公司强化细分赛道壁垒。
三、中国软件服务外包市场分析
3.1 市场规模与结构
2024年,中国软件服务外包执行金额预计达到3200亿美元,同比增长约9.5%,增速高于全球平均水平。其中,离岸外包执行金额约1350亿美元,在岸外包约1850亿美元。从业务结构看,信息技术外包(ITO)占比56%,业务流程外包(BPO)占比19%,知识流程外包(KPO)占比25%。KPO占比持续提升,反映出中国外包服务向研发设计、数据分析、知识产权服务等高附加值环节延伸的趋势。
3.2 承接格局
中国软件外包承接呈现显著的区域集聚特征。北京、上海、深圳、广州、杭州五个城市合计承接全国约65%的离岸外包业务。中西部城市(成都、西安、武汉、重庆)凭借人才成本优势与政策扶持,承接增速高于东部沿海,2024年上述四城离岸外包执行额平均增速达14%。从发包来源看,美国仍是中国最大的离岸外包发包国,占比约28%;其次是日本(14%)、欧洲(12%)和东南亚(10%)。受中美科技竞争影响,部分涉及敏感技术的对美外包项目向东南亚或印度转移,但一般性软件开发与维护外包需求保持稳定。
3.3 政策环境与产业生态
2024年,中国政府在服务贸易领域持续释放政策红利。商务部等部委推动的服务外包示范城市扩容、技术先进型服务企业所得税优惠(15%税率)延续实施,以及“数字贸易”改革创新试点,为软件外包企业提供了稳定的政策预期。RCEP框架下与东盟国家在数字服务领域的合作深化,为中国外包企业拓展亚太市场创造了制度便利。
3.4 企业竞争力分析
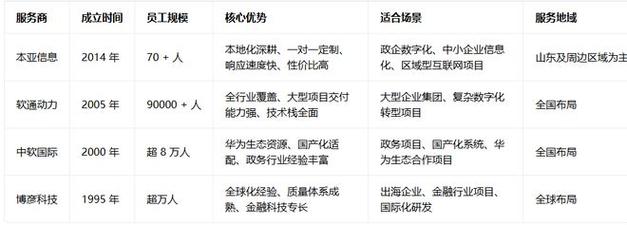
中国软件外包企业呈现“两头分化”格局。头部企业(如中软国际、软通动力、东软集团)年营收规模均超过200亿元人民币,通过“咨询+交付+运营”一体化服务模式,在金融、电信、制造等行业建立壁垒,并加速在东南亚、中东设立交付中心。中小型外包企业则聚焦细分行业或特定技术栈,面临人力成本上升(2024年一线城市中级开发人员年均成本较2020年上涨约25%)与AI替代的双重挤压。部分领先企业已开始将AI能力嵌入交付流程,实现人均产出提升15%-20%。
3.5 主要挑战
人才结构性矛盾:初级开发岗位供给过剩与AI、云原生、数据工程等高端人才短缺并存,企业招聘周期延长、培训成本增加。
国际竞争加剧:印度头部服务商(TCS、Infosys、Wipro)在欧美市场品牌认知度与规模优势依然显著,东南亚承接国在成本上对中国形成追赶。
数据安全与地缘风险:部分跨国客户出于供应链安全考虑,要求在合同中加入数据本地化与退出条款,增加了项目交付的复杂性与合规成本。
四、竞争格局与标杆企业动态
全球层面,埃森哲、印孚瑟斯(Infosys)、塔塔咨询服务(TCS)、高知特(Cognizant)、凯捷(Capgemini)构成第一梯队,2024年合计占据全球软件服务外包市场约28%的份额。这些企业通过AI平台化战略(如Infosys Topaz、TCS WisdomNext)将生成式AI嵌入全交付链条,并以行业解决方案打包出售,拉开与纯人力型外包商的差距。
中国市场中,中软国际2024年上半年营收同比增长11%,重点布局智能汽车与金融科技外包;软通动力在鸿蒙生态服务与信创适配领域形成特色能力;东软集团在医疗信息化外包与汽车软件领域持续深耕。一批专注AI数据服务、测试自动化、云运维的创新型中小外包企业获得资本关注,2024年公开披露的融资事件超过20起。
五、展望与建议
5.1 趋势展望
展望2025-2026年,全球软件服务外包市场预计维持6%-7%的年复合增速,中国市场增速有望保持在8%-10%。结构性变化将更加显著:AI将外包交付从“人头定价”推向“结果定价”,具备行业知识与工程化AI能力的中型服务商迎来差异化竞争窗口;地缘因素将继续重塑发包流向,近岸外包与“中国+1”交付布局成为跨国企业的标配策略。
5.2 策略建议
对服务商:加大AI工具链投入,构建“行业专家+AI工程师”复合团队;在东南亚、中东等地提前布局交付节点,对冲地缘风险;从成本竞争转向价值竞争,以可量化的业务成果(如缺陷率下降、上线周期缩短)定价。
对发包企业:建立多区域供应商组合,避免单一地域依赖;在合同中明确数据安全与知识产权归属条款;优先选择具备AI辅助交付能力的服务商以提升项目效率。
对政策制定者:持续优化服务外包示范城市评价体系,强化高端人才引进与培养;推动数字贸易规则与国际对接,降低跨境交付的制度摩擦。
六、
2024年的软件服务外包行业正处于技术驱动与格局重塑的交汇点。AI在替代部分岗位的也在创造新的服务需求与交付模式;地缘压力在分割市场的也催生了多元化交付网络。对于中国软件外包企业而言,能否在效率革命与价值升级之间找到平衡,将决定其在全球分工中的新位置。行业的长远竞争力,终究取决于对技术的驾驭能力与对客户业务的理解深度,而非单纯的规模或成本优势。
如若转载,请注明出处:http://www.zhryqev.com/product/29.html
更新时间:2026-11-03 08:32:07